Najmniej magazynów w budowie od 2017 r.
19 października 2026


Seifert news
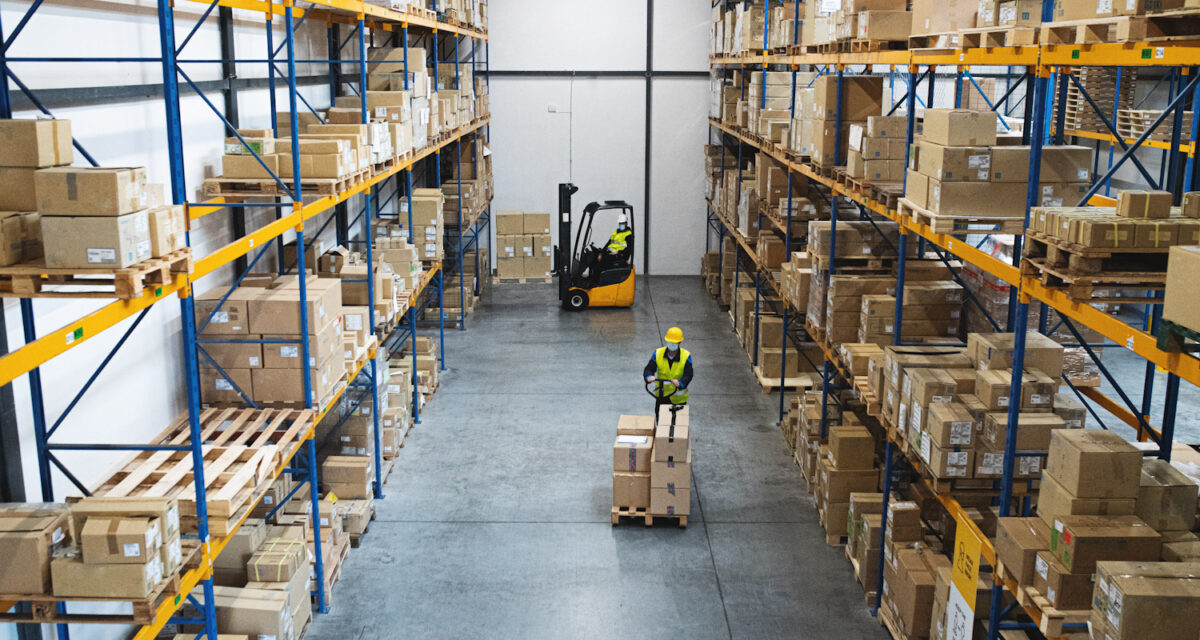
Z najnowszych danych CBRE wynika, że obecnie buduje się najmniej powierzchni magazynowych od blisko dekady. Tymczasem rośnie zapotrzebowanie na nowe hale, szczególnie w sektorze logistycznym. Przyjrzyjmy się szczegółowym danym na temat inwestycji realizowanych w tym zakresie.
Według CBRE w II kwartale 2026 roku rozpoczęto realizację projektów o łącznej powierzchni 402 tys. mkw. Metraż w budowie wynosi 1,3 mln mkw., co jest najniższym wynikiem od 2017 roku. Ponad 60% powierzchni pozostającej w budowie ma już zabezpieczone umowy najmu. W II kwartale oddano do użytku 578 tys. mkw. powierzchni magazynowej w 20 projektach, z czego 73% zostało już wynajęte.
Tymczasem rośnie zapotrzebowanie na magazyny. Najbardziej aktywny na rynku jest sektor logistyczny, który odpowiada za prawie połowę popytu. Kolejne pozycje zajmują handel i produkcja.
Na rynku widoczne jest ożywienie. W II kwartale popyt wyniósł łącznie 1,93 mln mkw. To znacznie lepszy wynik niż w poprzednim kwartale, kiedy wynajęto 1,58 mln mkw. powierzchni magazynowej. Biorąc pod uwagę branże, najbardziej aktywne są logistyka, dystrybucja i transport – 46% całego wynajmu. Kolejne pozycje zajęły handel (27%) i produkcja (18%).
Firmom, które szukają powierzchni, zależy na obiektach przygotowanych do automatyzacji, gwarantujących stabilne zasilanie i spełniających wymogi ESG. Duże znaczenie mają również możliwości adaptacji budynku, jego standard i infrastruktura. W pierwszej połowie 2026 r. nowe umowy najmu, w tym związane z przenosinami do innych magazynów, odpowiadały za 52% wynajętej powierzchni. Renegocjacje stanowiły 40% popytu, a ekspansje – 8%.
Konsekwencją wysokiego popytu jest malejący wskaźnik niewynajętej powierzchni. W pierwszym kwartale wynosił 7,3%, a w drugim – 6,6%. Najmniej dostępnej powierzchni jest w województwie łódzkim – 5,4%. Duże spadki odnotowano w lubuskim, dolnośląskim i wielkopolskim, gdzie wskaźnik pustostanów wynosi odpowiednio – 8,4%, 6,2% i 6,1%. W śląskim jest to 7,3%. Co ciekawe, w mazowieckim odnotowano wzrost do 7,6%. Wzrost wynikał głównie z oddania do użytku obiektów budowanych spekulacyjnie, czyli bez wcześniejszego zabezpieczenia najemców. Część tej powierzchni pozostaje niewynajęta.
Mała liczba nowych inwestycji i rosnący popyt na powierzchnię magazynową spowodują, że dostępność przestrzeni magazynowej będzie maleć. Kolejnym problemem jest niewielki metraż dostępny od ręki, gdyż większość nowo powstających obiektów jest już zabezpieczona umowami najmu. Znalezienie wolnej powierzchni, szczególnie w atrakcyjnych lokalizacjach, może być coraz trudniejsze.
Maciej Kotowski, Director, Research & Consultancy w JLL, szacuje, że wskaźnik pustostanów w Polsce utrzyma się poniżej 8%, a dostępna powierzchnia wyniesie około 3 mln mkw. Tymczasem roczny popyt netto od kilku lat utrzymuje się na poziomie około 3 mln mkw., a deweloperzy dostarczają około 2 mln mkw. nowej powierzchni rocznie. Różnica między tymi wartościami wskazuje na potencjalną lukę podażową sięgającą 1 mln mkw. rocznie.
Mało prawdopodobny jest wskaźnik pustostanów na poziomie poniżej 5%, gdyż niektórych powierzchni nie można wynająć. Jeszcze w tym roku możemy mieć do czynienia z niedoborami powierzchni magazynowych, co mogłoby przełożyć się na wzrost stawek najmu.